“Het ideale koopmoment afwachten, heeft weinig zin”
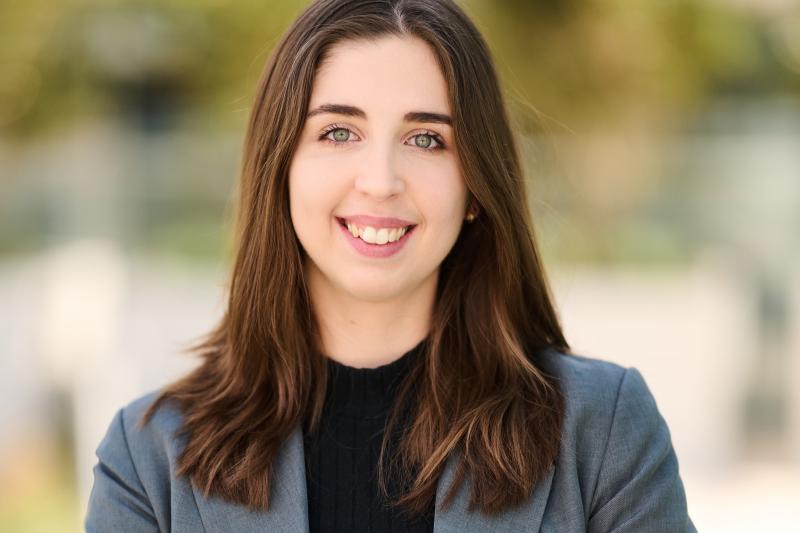
De vastgoedmarkt heeft dit decennium al hoogtes en laagtes gekend. Crisissen en oorlogen kunnen de transactieappetijt en de prijzen sterk beïnvloeden. “De situatie in België verschilt echter sterk ten opzichte van de buurlanden, die wél extreme prijscorrecties kennen”, vertelt Alissa Lefebre, vastgoedeconoom bij ING België.
Zeggen dat de Belg een baksteen in de maag heeft, is een open deur intrappen. Liefst 71% bezit een eigen woning, en meer dan 900.000 hebben minstens 1 extra pand, als vakantiewoning of om te verhuren. Alissa Lefebre: “De perceptie leeft dat je, om succesvol te zijn in het leven, een woning moet bezitten. Interessant is ook het grote vertrouwen van de Belg in de waarde van vastgoed. In onze ING Consumer Survey gaf 70% aan te verwachten dat de vastgoedprijzen in België nooit zullen dalen. Begrijpelijk, want sinds 1990 waren er nog maar 2 prijsdalingen. In Nederland of Duitsland stijgen de prijzen sneller, maar zijn er ook grote prijscorrecties door investeerders die inspelen op renteschommelingen. Onze loonindexatie compenseert de inflatie snel en de risicoaverse Belg blijft ook vooral kiezen voor kredieten met vaste rentevoet, waardoor hij de hogere rentes niet voelt en makkelijk kan blijven afbetalen. Door de recente rentestijging als gevolg van de Midden-Oostencrisis kozen dit jaar meer mensen voor een variabele rentevoet, al blijft de vaste rentevoet veruit het populairst.”
“Bij bestaand vastgoed veerden de vraag en dus de prijzen in 2025 sterk op na moeilijke jaren door de Oekraïne-oorlog die voor hoge energiekosten, dure bouwmaterialen en hoge rentes zorgde. Vorig jaar werd investeren in vastgoed niet alleen opnieuw betaalbaar, maar werd ook de renovatieverplichting afgezwakt en verminderden de registratierechten voor de enige gezinswoning. Daarbovenop kwamen de verlenging en uitbreiding van de 6% btw op sloop en heropbouw. Omdat 2025 zó goed was, verwachtten we in onze prognose voor dit jaar een afzwakking, die ook blijkt. Op het effect van de Midden-Oostencrisis is het nog wachten. Op nieuwbouw is dat effect er zeker. Daar was de vraag al sinds 2023 een stuk lager. De hoge bouwkosten en het btw-tarief van 21% zetten de betaalbaarheid onder druk. Het lange vergunningstraject voor nieuwbouw is ook niet ondersteunend voor de heropleving.”
De hoge bouwkosten en het btw-tarief van 21% zetten de betaalbaarheid onder druk.
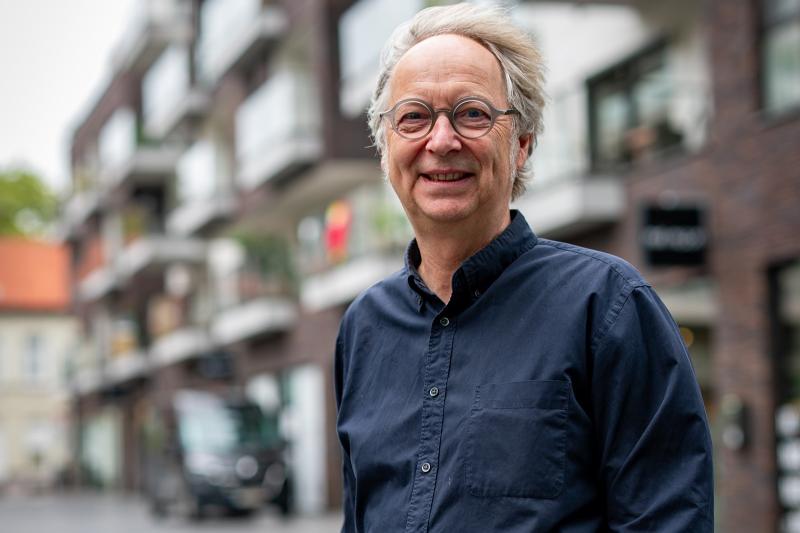
Alissa Lefebre
Spanning tussen vraag en aanbod
“Als we kijken naar de toekomst van het vastgoedaanbod, dan zien we dat er vandaag 5,5 miljoen wooneenheden zijn, verdeeld over 70% huizen en 30% appartementen. Dat zou tegen 2040 met 450.000 eenheden moeten groeien. We zouden dat in diezelfde 70/30-verhouding kunnen doen. Maar door de gezinsverdunning die toch al een tijd aan de gang is – omwille van scheidingen en de groeiende vergrijzing – streven we beter naar meer appartementen of huizen opgesplitst in kleinere en betaalbare woningunits. Vandaag stellen we echter vast dat het aantal bouwvergunningen voor huizen ten opzichte van vorig jaar veel sterker groeit dan voor appartementen. Er blijft dus enige spanning tussen de toekomstige vraag en het aanbod. Ook al omwille van de betonstop die vanaf 2040 ingaat, zou het echter beter zijn om onze ecologische voetafdruk zoveel mogelijk te beperken. Op de huurmarkt is de concurrentie groot. Veel huurders geven in onze ING Consumer Survey aan dat ze huren omdat ze niet kunnen kopen, wat de doorstroming op de huurmarkt beperkt.”
“Als ik naar de toekomst kijk, verwacht ik niet dat we naar een vastgoedcrisis gaan met een markt die stilstaat. We moeten wél rekening houden met een meer gematigd jaar dan vorig jaar. Het ideale moment om een woning te kopen, hangt af van je noden. Maar wachten op de extreem lage rentes die we vroeger gekend hebben, zou ik zeker niet doen.”
Bedrijfsvastgoed: minder gegevens
“Voor bedrijfsvastgoed beschikken we over minder data, maar ook daar houden we de vinger aan de pols”, vertelt Alissa Lefebre. “We zien bij logistiek vastgoed een eerder cyclische dan een structurele pauze. Semi-industrieel vastgoed doet het wel nog goed en de huurprijzen zijn redelijk stabiel. Er komt relatief weinig nieuw vastgoed op de markt, maar de vraag richt zich vooral naar commerciële en semi-industriële panden die energiezuinig en ESG-compliant zijn. In de retail zijn vooral de toplocaties gegeerd. In de kantorenmarkt scoort de vraag onder het historisch gemiddelde. In Brussel kiest men er vaker voor om kantoren om te bouwen naar wooneenheden, liever dan ze te laten leegstaan. De huurprijzen voor kantoren zijn wel vrij stabiel.”