“Ook heel wat mogelijkheden voor familiebedrijven”
In de groei van een familiebedrijf spelen vaak niet alleen de actieve familieleden een cruciale rol. Ook externe sleutelfiguren, zoals een CEO, CFO, commercieel directeur of topverkoper, kunnen een grote impact hebben op de onderneming. Om zulke key medewerkers aan te trekken, te motiveren en aan boord te houden, zoeken steeds meer familiebedrijven naar incentives die de belangen van medewerkers verbinden met die van de familiale aandeelhouders. Klassieke aandelenopties zijn één mogelijkheid, maar zeker niet de enige, legt Sam Herreman van Deloitte Private uit.
Familiebedrijven in volle groei halen steeds vaker ervaren managers van buiten de familie aan boord. Vaak komen zij uit grotere of beursgenoteerde ondernemingen, waar aandelenopties, restricted stock units en warrantenplannen deel uitmaken van het verloningspakket. Ook om bestaande sleutelfiguren te motiveren en aan zich te binden, zijn dergelijke incentives een meerwaarde. Een familiale aandeelhoudersstructuur is daar echter niet altijd op voorzien. Anders dan bij een beursgenoteerde onderneming kunnen de aandelen niet vrij op de beurs worden verhandeld. Wil een medewerker zijn participatie later verzilveren, dan is het doorgaans de familie die de aandelen opnieuw moet inkopen.
We kunnen de mogelijkheden opdelen in 3 grote blokken: het klassieke aandelenoptieplan, een partnershipstructuur en virtueel aandeelhouderschap.
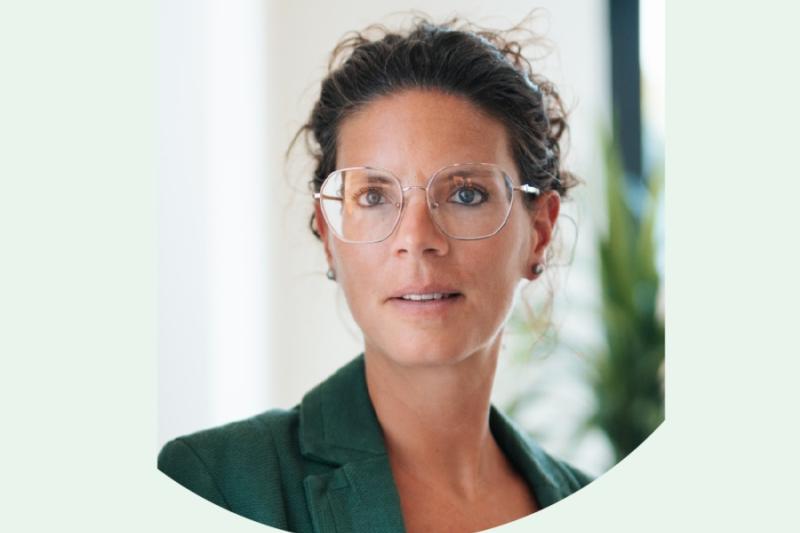
Sam Herreman
Klassieke aandelenopties
Welke systemen bieden dan wel een oplossing? “We kunnen de mogelijkheden opdelen in 3 grote blokken”, vertelt Sam Herreman, Partner Tax & Legal bij Deloitte Private. “Een eerste mogelijkheid is het klassieke aandelenoptieplan. Het principe is hetzelfde als bij beursgenoteerde ondernemingen, met als belangrijke nuance dat de familie of het familiebedrijf de aandelen van de sleutelfiguur later doorgaans zelf moet terugkopen. De financiële impact komt dus bij de onderneming en haar aandeelhouders terecht.”
Ook voor de medewerker is er een belangrijk aandachtspunt. “Die wordt belast op basis van de onderliggende waarde van de onderneming, terwijl het uiteindelijke rendement nog onzeker is. Bij kapitaalintensieve bedrijven met een zwaar eigen vermogen kan die voorafgaande belasting behoorlijk oplopen. Bij ondernemingen die vandaag nog weinig waarde hebben, maar wel veel groeipotentieel (bijvoorbeeld start- en scale-ups), blijft die upfront taxatie beperkter. In dat geval kan een aandelenoptieplan wel bijzonder interessant zijn.”
Partnershipstructuur
Een tweede mogelijkheid is een partnershipstructuur, waarbij een deel van de onderneming aan het management wordt verkocht. Daarvoor kan bijvoorbeeld een holdingvennootschap worden opgericht die een bepaald percentage van de aandelen verwerft. Die aankoop kan worden gefinancierd met een banklening of via een vendor loan van de familie. Op termijn koopt de familie de aandelen opnieuw over of werken familie en management samen toe naar een verkoop van de onderneming.
“Een partnershipstructuur kan fiscaal interessant zijn en een aantrekkelijk bruto-netto-effect opleveren. Anderzijds levert de familie een deel van haar vrijheid in. Vandaar het belang van goede (aandeelhouders) afspraken.
Bij beslissingen over de koers van de onderneming of de uitkering van winsten moet voortaan ook rekening gehouden worden met de nieuwe mede-aandeelhouders. Ook voor de betrokken medewerkers is reëel aandeelhouderschap niet altijd de ideale oplossing. Ze moeten de aankoop van hun participatie financieren, terwijl ze met een relatief klein aandelenbelang vaak weinig zeggenschap krijgen.”
Virtueel aandeelhouderschap
Voor familiebedrijven die hun management niet effectief aandeelhouder willen maken, is er een derde mogelijkheid: virtueel aandeelhouderschap. Daarbij kunnen medewerkers wel meeprofiteren van de waardestijging of een eventuele verkoop van de onderneming, zonder dat ze echte aandelen verwerven. “Virtueel aandeelhouderschap is een contractuele afspraak tussen de onderneming en een of meer sleutelfiguren. Daarin wordt vastgelegd hoe zij, op basis van hun bijdrage, mee kunnen genieten van de waarde-evolutie van het bedrijf. Na een vooraf bepaalde periode of bij een specifieke gebeurtenis, zoals een verkoop, ontvangt de medewerker een vergoeding die aan de gerealiseerde waardecreatie gekoppeld is.”
De medewerker hoeft geen lening aan te gaan om aandelen te kopen en de familie blijft volledig eigenaar van de aandelen. “Tegelijk ontstaat er wel een gezamenlijk plan dat de belangen van de familie en het management op elkaar afstemt”, klinkt het.
Vertrekken vanuit de finaliteit
Welk systeem het meest geschikt is, hangt af van het type onderneming, de voorkeuren van de familie en de ambities van de betrokken medewerkers. “We gaan daarom altijd op zoek naar een oplossing op maat. Daarbij kijken we eerst naar de finaliteit. Wil de familie het bedrijf later aan de volgende generatie overdragen of werkt ze toe naar een verkoop? Gaat het om één sleutelfiguur of om een volledig managementteam? En moet het systeem voldoende flexibel zijn om later nog andere medewerkers te laten instappen?”
Een budgetoefening over meerdere jaren is vaak een goed moment om zo’n traject op te starten. Op dat moment kijken de familie en het management samen vooruit en leggen ze vast welke ambities de onderneming wil realiseren. Dat biedt een duidelijke basis om ook afspraken te maken over de incentive die daartegenover staat. “Wanneer sleutelfiguren nauw betrokken zijn bij het bepalen van de doelstellingen en de resultaten die de onderneming wil behalen, is het logisch om daar ook een beloning aan te koppelen. Zo breng je de belangen van de familie en het management op één lijn. Het streven naar waardecreatie wordt dan echt een gezamenlijk doel”, besluit Sam Herreman. (JV - Eigen foto)